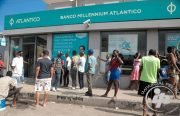
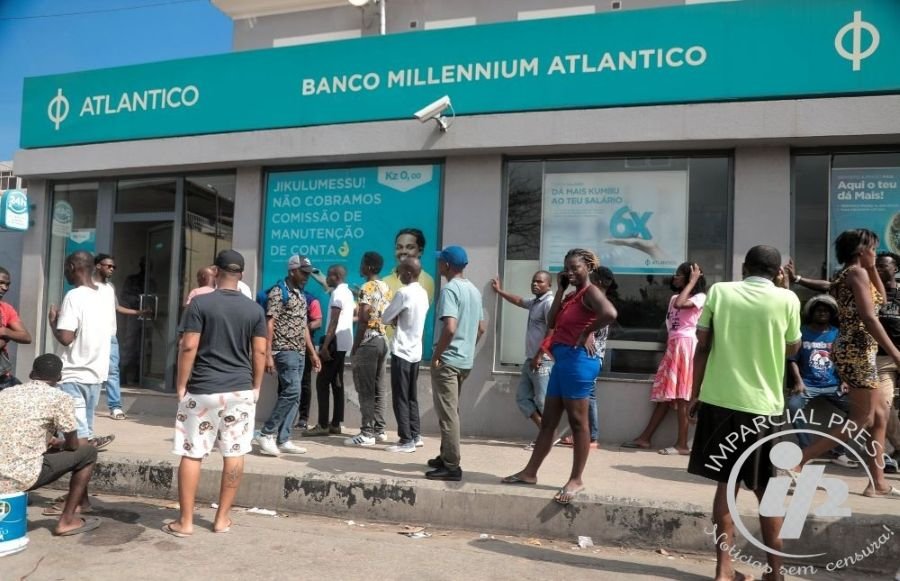
Vários clientes do Banco Millennium Atlântico (BMA) queixam-se do que consideram ser um excesso de burocracia e de dificuldades para obter crédito, num processo que, segundo relatos, pode transformar uma simples solicitação de financiamento numa sucessão de documentos, justificações e exigências que nem sempre são claras para quem está do outro lado do balcão.
A experiência do jornalista Raimundo Salvador, relatada num artigo publicado no Imparcial Press, tornou visível uma questão que afecta outros clientes que procuram financiamento bancário.
A questão que se coloca é: até que ponto o processo de análise de crédito é suficientemente previsível e transparente para quem precisa de dinheiro para adquirir um bem ou realizar um projecto?
O problema, segundo os relatos de clientes, não estará apenas na existência de critérios para a concessão de crédito. A contestação incide também sobre a forma como esses critérios são apresentados e aplicados ao longo do processo, com pedidos de documentação e outras exigências que podem prolongar a resposta do banco.
No BMA, a lista oficial de documentos para crédito pessoal inclui uma carta de solicitação, documento de identificação, declaração da entidade empregadora com informação sobre o vínculo laboral, tempo de serviço, salário e função, além dos três últimos recibos de vencimento.
Quando o salário não está domiciliado no banco, o cliente deve apresentar extractos bancários dos seis meses anteriores. Dependendo da operação, pode ainda ser necessário um fiador ou avalista.
Para um trabalhador com salário fixo, o percurso pode significar declarações, recibos, extractos bancários e garantias. Para quem trabalha por conta própria ou possui rendimentos variáveis, a dificuldade pode ser ainda maior, devido à necessidade de demonstrar de forma documental a capacidade financeira.
O resultado é que o acesso ao crédito, que deveria permitir ao cliente antecipar a aquisição de uma casa, de um automóvel ou o investimento num negócio, pode converter-se num processo longo e incerto.
Um problema que não se limita ao BMA
As dificuldades não são necessariamente exclusivas do Banco Millennium Atlântico. Os requisitos publicados por outras instituições financeiras mostram que a concessão de crédito em Angola está igualmente associada a uma extensa documentação e à demonstração da capacidade de pagamento.
No Banco de Fomento Angola (BFA), por exemplo, determinados produtos de crédito pessoal exigem comprovativos de rendimentos, declaração da entidade empregadora, domiciliação do salário, seguro de vida e, em algumas operações, avalista.
No Banco Angolano de Investimentos (BAI), os pedidos de crédito pessoal incluem igualmente carta de solicitação, documento de identificação, comprovativo de rendimentos e confirmação de morada. Quando existe um fiador, são exigidos documentos adiccionais sobre a sua situação profissional e financeira.
A comparação permite perceber que o problema colocado pelos clientes vai além de uma instituição específica. O acesso ao crédito bancário está condicionado por uma estrutura de avaliação que privilegia a comprovação documental da capacidade financeira e a existência de garantias.
Mas é precisamente nesse ponto que surge uma das principais interrogações dos clientes: se os bancos conhecem antecipadamente os critérios que utilizam para avaliar os pedidos, por que razão alguns clientes só tomam conhecimento de determinadas exigências depois de iniciado o processo?
Quando o salário não chega
Ter emprego e receber um salário regularmente não significa, por si só, conseguir um empréstimo. O banco avalia o rendimento disponível, os compromissos financeiros já assumidos, o histórico de crédito, a estabilidade profissional e as garantias apresentadas. O montante solicitado também pesa na decisão.
Para o cliente, porém, esta avaliação pode ser difícil de compreender quando não existe uma explicação clara sobre a razão de uma recusa ou sobre os factores que levaram à alteração das condições inicialmente apresentadas.
É neste intervalo entre o que o cliente espera e aquilo que o banco efectivamente aprova que surgem muitas das queixas.
Um cliente pode reunir os documentos exigidos, apresentar comprovativos de salário e iniciar o processo convencido de que reúne condições para obter o financiamento. A decisão final, contudo, depende da avaliação interna da instituição.
O problema é agravado quando o cliente não dispõe de um avalista, não tem património para apresentar como garantia ou recebe rendimentos que não se enquadram facilmente nos modelos utilizados pelos bancos.
Crédito existe, mas não chega a todos
Os dados do Banco Nacional de Angola mostram que o crédito à economia tem vindo a crescer. Em Agosto de 2026, o crédito à economia atingiu cerca de 7,3 biliões de kwanzas, mais 11,7% em relação ao período homólogo.
O crescimento do crédito, contudo, não significa necessariamente que o acesso seja simples para todos os cidadãos.
Entre o anúncio de produtos de crédito e a aprovação efectiva de um financiamento existe um processo de análise que pode excluir clientes que, apesar de terem rendimentos, não conseguem cumprir todas as condições exigidas.
É aqui que a experiência de Raimundo Salvador ganha relevância como ponto de partida para uma discussão mais ampla.
O caso do jornalista não permite concluir que todos os clientes do BMA enfrentam os mesmos obstáculos, mas levanta questões sobre a relação entre bancos e consumidores e sobre o grau de transparência dos processos de concessão de crédito.
Mais do que saber quais documentos devem ser apresentados, o cliente precisa de perceber quais são, efectivamente, as condições que determinam a aprovação ou rejeição do seu pedido.
A burocracia pode ser necessária para reduzir o risco de incumprimento e proteger a instituição financeira. O excesso de burocracia, quando acompanhado de falta de informação ou de exigências sucessivas, pode, porém, tornar o acesso ao crédito mais difícil para quem dele necessita.
Economista fala de excesso
A economista Evalina Ding’s, ouvido pela reportagem do Imparcial Press, considera que a dificuldade de acesso ao crédito em Angola revela não apenas a preocupação legítima dos bancos com o risco, mas também um sistema que pode acabar por colocar sobre o cliente uma parte excessiva do ónus do processo.
Na sua perspectiva, exigir garantias, comprovativos e informação financeira é normal, mas a multiplicação de documentos e procedimentos, sobretudo quando acompanhada de exigências que surgem durante a tramitação, pode transformar o crédito num mecanismo acessível apenas a quem já dispõe de maior estabilidade financeira e patrimonial.
O especialista critica, em particular, a falta de previsibilidade que pode marcar alguns processos de financiamento.
“Não é razoável que o cliente entre num processo acreditando que cumpriu os requisitos e, ao longo da tramitação, descubra sucessivamente novas exigências. O banco tem o direito de proteger-se contra o incumprimento, mas o cliente também tem o direito de saber, desde o início, quais são as regras do jogo”, afirma Evalina Ding’s.
Para o economista, quando os critérios não são suficientemente claros, a relação entre banco e cliente torna-se desequilibrada, deixando o consumidor numa posição de dependência perante decisões que nem sempre consegue compreender.
Na leitura do especialista, o problema ganha maior dimensão num país que precisa de ampliar o financiamento às famílias, aos empreendedores e às empresas.
“Se o crédito existe formalmente, mas o processo para obtê-lo é tão complexo que uma parte significativa dos potenciais mutuários desiste pelo caminho, temos de questionar a eficácia desse sistema”, sustenta.
Evalina Ding’s defende, por isso, maior transparência sobre os critérios de aprovação, redução de procedimentos redundantes e comunicação clara das razões de recusa, considerando que facilitar o acesso ao crédito não significa eliminar a avaliação de risco, mas impedir que a burocracia se transforme numa barreira adicional ao financiamento da actividade económica.